

Daily Money Planner
ZOROW COMPANY LIMITED
- 0.0
- 0.00 Değerlendirme
- 10.00K
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
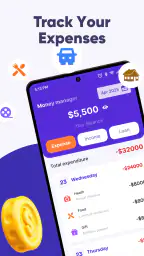
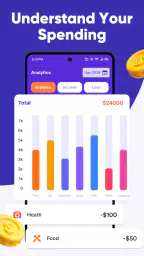
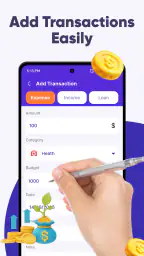
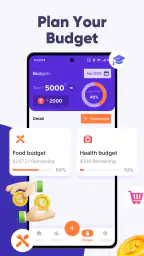
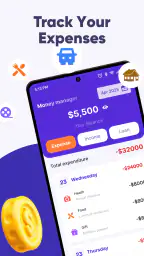
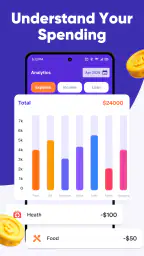
Daily Money Planner Artıları ve Eksileri
Artıları
- Günlük gelir ve giderleri hızlıca kaydetmeyi sağlar.
- Bütçe takibi sayesinde harcama alışkanlıklarını görmeyi kolaylaştırır.
- Kategoriler, finansal planlamayı daha düzenli hale getirir.
- Basit arayüzü, uygulamayı ilk kez kullananlara da uygundur.
- Günlük planlama, tasarruf hedeflerini takip etmeye yardımcı olur.
Eksileri
- Gelişmiş banka entegrasyonları veya otomatik işlem aktarımı bulunmayabilir.
- Ücretsiz sürümde reklamlar ya da özellik kısıtlamaları olabilir.
- Finansal raporlar profesyonel bütçe uygulamaları kadar ayrıntılı değildir.
- Veri yedekleme ve cihazlar arası senkronizasyon seçenekleri sınırlı olabilir.
- Türkçe dil desteği ve yerel para birimi seçenekleri sınırlı kalabilir.
 Analiz eden All-app
Günlük para hareketlerini takip etmek için karmaşık tablolarla uğraşmak istemeyenlerdenseniz, Daily Money Planner dikkat çekici derecede sade bir seçenek. Ben bu finans uygulamasını, özellikle gün içinde yapılan küçük harcamaları ve düzenli gelirleri hızlıca kaydetme fikri üzerinden değerlendirdim. Amacı yatırım yönetmek, banka hesabını analiz etmek ya da profesyonel muhasebe sunmak değil; kişisel bütçenin günlük akışını görünür hâle getirmek.
Uygulama, ZOROW COMPANY LIMITED tarafından geliştirilen ücretsiz bir finans aracı olarak konumlanıyor. Android tarafında en az 7.0 sürümünü gerektirmesi, eski sayılabilecek cihazlarda da denenebilmesini sağlıyor. Uygulamanın mevcut sürümü 1.0.1 ve mağaza tarafında on binden fazla kuruluma ulaşmış görünüyor. Yaş derecelendirmesinin PEGI 3 olması da içeriğin genel kullanıcı kitlesine uygun, basit bir kişisel finans deneyimi hedeflediğini gösteriyor.
Günlük bütçeyi takip ederken sunduğu yaklaşım
İlk izlenimim, bu uygulamanın “her şeyi tek yerde çözme” iddiası yerine, para giriş ve çıkışlarını düzenli biçimde not alma alışkanlığına odaklandığı yönünde oldu. Bu ayrım önemli. Çünkü birçok bütçe uygulaması grafikler, hesap bağlantıları, hedefler ve ayrıntılı raporlarla yeni başlayan kişiyi daha ilk ekranda yorabiliyor. Buradaki yaklaşım ise daha doğrudan: Gün içinde ne kazandığınızı ve ne harcadığınızı kaydetmek.
Bu sadelik, özellikle finans takibine yeni başlayan biri için gerçek bir avantaj olabilir. Örneğin işe giderken kahve, öğle yemeği ve ulaşım için yapılan ödemeler tek tek akılda tutulmadığında ay sonunda “para nereye gitti?” sorusu ortaya çıkıyor. Benim önerim, harcama gerçekleştiği anda kısa bir kayıt girmek. Akşam saatlerine bırakıldığında küçük ödemeler unutulabiliyor veya tutarlar birbirine karışabiliyor.
Uygulamayı verimli kullanmanın en iyi yolu, onu ayda bir kez açılan bir hesap makinesi gibi değil, günün sonunda birkaç dakikalık bir alışkanlık olarak görmek. Geliri maaş, ek iş veya geri ödeme gibi anlaşılır başlıklarla ayırmak; giderleri de market, ulaşım, yemek ve ev masrafları gibi kendi hayatınıza uygun gruplamak, daha sonra kayıtları yorumlamayı kolaylaştırır. Buradaki asıl değer, tek tek girişlerden çok, tekrar eden davranışları fark etmeye başlamanızdır.
Ücretsiz erişim konusunda beklenti nasıl kurulmalı?
Daily Money Planner ücretsiz sunuluyor. Bu nedenle uygulamayı denemek için başlangıçta bir satın alma kararı vermeniz gerekmiyor. Bu, özellikle bütçe takibine yeni başlayan ve önce böyle bir alışkanlığın kendisine uyup uymadığını görmek isteyen kişiler için önemli bir artı. Ücretsiz erişim, uygulamanın değerini doğrudan “ödenen ücret” üzerinden değil, düzenli kullanım karşılığında sağladığı pratiklik üzerinden değerlendirmeyi gerektiriyor.
Ben ücretsiz bir finans uygulamasında ilk olarak şu soruya bakarım: Her gün kullanmayı zorlaştıracak kadar karmaşık mı, yoksa kısa bir işlemle işi bitiriyor mu? Bu uygulamanın temel fikri ikinci seçeneğe daha yakın. Ancak ücretsiz olması, onu otomatik olarak kapsamlı bir bütçe platformu yapmıyor. Banka hesaplarını tek merkezde birleştirmek, gelişmiş finansal raporlar almak veya ayrıntılı planlama yapmak isteyen bir kullanıcının beklentisi daha yüksek olabilir.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Burada dikkat edilmesi gereken nokta, ücretsiz erişimin sağladığı faydayı doğru tanımlamak. Uygulama, harcamalarınızı sizin yerinize sınırlamaz ve gelirinizle gideriniz arasındaki farkı kapatmaz. Size düzenli kayıt tutabileceğiniz bir çerçeve sunar. Bu çerçeveyi kullanırsanız değer üretir; yalnızca indirip ara sıra açarsanız etkisi doğal olarak sınırlı kalır.
Gerçek hayatta nasıl işe yarıyor?
Günlük kullanım için en gerçekçi senaryolardan biri, ayın ilk günlerinde gelirleri kaydedip ardından her harcamayı mümkün olduğunca aynı gün içinde işlemektir. Diyelim ki sabah işe giderken ulaşım ücreti ödediniz, öğlen dışarıda yemek yediniz ve akşam market alışverişi yaptınız. Bu üç hareketi ayrı ayrı girmek, ay sonunda tek bir “çeşitli harcamalar” toplamından çok daha anlamlı bir tablo oluşturur.
Bir başka pratik yöntem, sabit ve değişken giderleri zihinsel olarak ayırmak. Kira veya düzenli faturalar gibi ödemeler önceden bilinirken, dışarıda yemek, küçük alışverişler ve plansız ulaşım masrafları ay içinde değişir. Kayıtlarınızı bu ayrımla düşünürseniz, bütçenizi en çok zorlayan bölümün hangisi olduğunu daha kolay anlarsınız. Bu, yalnızca toplam tutarı görmekten daha kullanışlı bir içgörü sağlar.
Uygulamanın sade yapısından yararlanmak için her kayda gereğinden fazla açıklama eklememek de önemli. Çok ayrıntılı notlar tutmaya çalışmak, birkaç gün sonra giriş yapma isteğini azaltabilir. Benim yaklaşımım, önce tutarı ve temel kategoriyi kaydetmek; yalnızca alışılmadık veya sonradan hatırlanması gereken ödemelerde kısa bir not kullanmak olurdu.
Bir ay boyunca sürdürülebilecek kayıt düzeni
Bu tür bir aracı denerken en sık akla gelen soru, kayıtların ne kadar ayrıntılı tutulması gerektiği. Benim cevabım, kararınızı değiştirecek kadar ayrıntı; alışkanlığı aksatacak kadar değil. Örneğin her market fişindeki ürünleri ayrı ayrı yazmak yerine alışverişi tek gider olarak kaydetmek, kişisel bütçe için genellikle daha sürdürülebilir olur. Harcama alışılmadık derecede yüksekse kısa bir not eklemek yeterli olabilir.
Bir hafta sonunda kayıtlara göz atmak da ay sonunu beklemekten daha işe yarayabilir. Bu, uygulamada özel bir haftalık rapor bulunduğu anlamına gelmiyor; kendi girişlerinizi düzenli aralıklarla incelemeye yönelik bir kullanım önerisi. Bir kategori beklenenden hızlı büyüyorsa, ay bitmeden davranışınızı değiştirme şansınız olur. Örneğin öğle yemeklerini dışarıdan söylemenin toplamını fark ettiğinizde, haftanın bazı günlerinde evden yemek götürmeyi deneyebilirsiniz.
İşlem saatini de alışkanlıkla eşleştirmek devamlılığı artırır. Eve geldiğinizde veya akşam yemeğinden sonra günün harcamalarını gözden geçirmek, “sonra yazarım” düşüncesini azaltabilir. Nakit kullanılan günlerde küçük ödemeleri hemen not etmek daha da önemlidir; kart hareketleri daha sonra hatırlatıcı olabilirken, elden yapılan harcamalar kolayca unutulur. Buradaki pratik kazanım otomatik işlem algılama değil, kendi kayıt disiplininizi kurmaktır.
Değerini artıran daha az belirgin kullanım fikirleri
İlk faydalı çalışma biçimi, harcamaları yalnızca türlerine göre değil, karar verme biçiminize göre de izlemek. Örneğin market ve restoran aynı “yemek” alanına girebilir; fakat biri evde tüketilecek ihtiyaç, diğeri kolaylık veya sosyalleşme harcaması olabilir. Kendi kategorilerinizi bu ayrımı yansıtacak şekilde oluşturabilirseniz, ay sonunda yalnızca neye para verdiğinizi değil, hangi alışkanlığın bütçeyi etkilediğini de görürsünüz.
İkinci yöntem, gelir kaydı ile gider kaydını aynı gün içinde birlikte değerlendirmek. Sadece harcamaları yazmak, bazen gereksiz bir kısıtlanma hissi yaratabilir. Geliri de hesaba kattığınızda, belirli bir dönemde ne kadar esnek alanınız kaldığını daha gerçekçi biçimde yorumlarsınız. Bu yaklaşım, özellikle düzensiz ek gelir elde eden kişilerde “para geldiği anda tamamını harcama” eğilimini fark etmeye yardımcı olabilir.
Üçüncü önerim, kayıtları bir ceza sistemi gibi kullanmamak. Bir gün bütçeyi aşmanız, uygulamayı bırakmanız için sebep olmamalı. Tam tersine, o günün kaydını silmeden veya görmezden gelmeden tutmak, gerçek tabloyu korur. Kişisel finans uygulamalarında en sık yapılan hata, ideal olmayan harcamaları kaydetmemektir. Oysa eksik kayıt, güzel görünen ama işe yaramayan bir bütçe oluşturur.
Dördüncü olarak, uygulamayı ortak hane bütçesinin tamamı yerine kişisel harcama takibi için kullanmak daha uygun olabilir. Evde birden fazla kişinin gelir ve giderleri varsa, herkesin aynı kayıt düzenini uygulaması gerekir. Aksi hâlde tek kişinin tuttuğu liste, toplam hane durumunu eksik gösterebilir. Bu nedenle aile bütçesi için kullanmadan önce, kayıt sorumluluğunun kimde olacağını belirlemek gerekir.
Günlük kayıt ile bütçe planı arasındaki fark
Bir kayıt aracından beklentiyi doğru kurmak için “ne oldu?” sorusu ile “gelecek ay ne olmalı?” sorusunu birbirinden ayırmak gerekir. Günlük gelir ve giderleri yazmak, geçmiş hareketleri daha anlaşılır kılar; tek başına harcama limiti belirlemek veya gelecekteki faturaları planlamakla aynı şey değildir. Ben bu uygulamayı önce gözlem aracı olarak kullanır, birkaç haftalık kayıt oluşmadan keskin bütçe kararları vermezdim.
Örneğin her ay değişen market ve ulaşım giderlerine hemen katı sınırlar koymak yerine, önce normal seyrinizi görün. Ardından gerçekten azaltmak istediğiniz alanı seçin ve değişikliği sonraki kayıtlarla karşılaştırın. Bu yöntem, gerçekçi olmayan hedefler koyup kısa sürede vazgeçme riskini azaltır. Uygulamanın yararı burada, davranışınızı sizin yerinize düzeltmesinden değil, kendi kararlarınızı daha somut gözlemlere dayandırmanıza yardım etmesinden geliyor.
Bir arkadaşınızla ortak masraflarınız varsa, kişisel kayda yalnızca sizin ödediğiniz tutarı yazıp daha sonra geri aldığınız payı gelir olarak girmek toplamı yanıltabilir. Daha anlaşılır bir yöntem, kendi payınıza düşen kısmı tutarlı biçimde kaydetmektir. Önemli olan tek bir doğru sınıflandırma değil, ay boyunca aynı mantığı sürdürmektir. Bu küçük tutarlılık, kayıtları sonradan yorumlamayı kolaylaştırır.
Sadelik hangi noktada sınıra dönüşüyor?
Basit bir arayüzün en güçlü yanı, giriş yapmayı kolaylaştırmasıdır; en belirgin sınırı ise ayrıntılı analiz isteyen kullanıcıyı bir noktadan sonra tatmin etmeyebilmesidir. Ben bu uygulamayı finansal durumunu hızlıca kaydetmek isteyen biri için mantıklı buluyorum. Fakat birden fazla banka hesabını, kredi kartını, borcu, taksiti veya yatırım hesabını birlikte izlemek isteyenler için daha kapsamlı bir çözüm daha iyi olabilir.
Özellikle otomatik banka senkronizasyonuna alışmış kullanıcılar, işlemleri elle kaydetme fikrini zahmetli bulabilir. Manuel kayıt, tutarlar üzerinde daha fazla farkındalık yaratır; çünkü her harcamayı bilerek girersiniz. Buna karşılık, işlem sayısı çok yüksek olan bir kişinin her hareketi düzenli biçimde yazması zaman alabilir. Bu nedenle uygulamanın gücü, işlem hacmi düşük veya orta düzeyde olan kişisel bütçelerde daha net ortaya çıkıyor.
Bir diğer trade-off, ayrıntı ile devamlılık arasındaki denge. Her gideri çok sayıda alt kategoriye bölmek teorik olarak daha fazla bilgi sağlar; fakat günlük kullanımda süreci ağırlaştırabilir. Ben önce az sayıda anlaşılır kategoriyle başlamanızı, ancak gerçekten karar vermenize yardımcı olacak bir ayrım gerekiyorsa yeni kategori eklemenizi öneririm. Bu uygulamada düzenli kayıt, mükemmel sınıflandırmadan daha değerlidir.
Sürüm numarasının 1.0.1 olması da uygulamanın erken aşamadaki bir ürün hissi verebileceğini düşündürüyor. Bu, onu kullanılamaz hâle getiren bir durum değil; ancak yeni bir uygulamada arayüzün ve kullanım akışının zaman içinde değişebileceğini hesaba katmak gerekir. Ben önemli finans kayıtlarını yalnızca tek bir yerde tutmak yerine, düzenli aralıklarla kendi kişisel yedekleme alışkanlığınızı da sürdürürdüm.
Mevcut sürümden ne beklemeli?
Şu an görünen sürüm bilgisi 1.0.1; bunu belirli bir özellik değişikliğinin kanıtı gibi yorumlamamak gerekir. Benim için bu bilgi daha çok uygulamanın hâlâ gelişebilecek bir ürün olduğu yönünde temkinli bir işaret. Sürüm numarası tek başına kayıtların nasıl saklandığını, güncellemelerin ne sıklıkta geleceğini veya hangi yeniliklerin sırada olduğunu söylemez. Bu yüzden bugün kullanırken temel ihtiyacınızı karşılayıp karşılamadığına odaklanmak daha sağlıklı.
Mevcut kullanıcı açısından olası değişikliklerin en önemli etkisi, alışılmış kayıt akışının zamanla farklılaşabilmesi olur. Uygulamayı günlük rutininize katarsanız, güncellemeler sonrasında giriş biçiminde bir değişiklik olup olmadığını kısa süre kontrol etmek iyi bir alışkanlık. Bu, belirli bir sorun yaşandığını ileri sürmek değil; finans kaydını düzenli kullanan herkes için makul bir dikkat payı.
Ben ileride daha kapsamlı araçlar eklenmesini bekleyerek seçim yapmazdım. Bir uygulama değerlendirmesinde bugünkü işlev, geleceğe dair varsayımlardan daha değerlidir. Eğer şu an yalnızca gelir-gider kaydı arıyorsanız, basit yaklaşımı yeterli olabilir. İleri raporlama veya otomasyon kararınızın temel şartıysa, olası gelişmeleri beklemek yerine bu özellikleri hâlihazırda sunduğu bilinen bir seçeneğe yönelmek daha mantıklı.
Kimler için iyi bir başlangıç seçeneği?
Bu uygulamadan en fazla faydayı, harcamalarını takip etmeye yeni başlayan kişiler alabilir. Daha önce defter, not uygulaması veya dağınık telefon kayıtları kullandıysanız, gelir ve giderleri aynı finans aracında toplamak daha düzenli bir başlangıç sağlayabilir. Öğrenciler, ilk maaşını yönetmeye çalışanlar ve aylık harcama alışkanlığını anlamak isteyenler için sade bir giriş noktası olabilir.
Düzensiz harcama yapan ama büyük bir finans sistemi kurmak istemeyen kullanıcılar da uygulamayı değerlendirebilir. Burada amaç, her ayrıntıyı profesyonel bir rapora dönüştürmek değil; örneğin ayın son haftasında neden sürekli daha az para kaldığını fark etmek. Bu tür bir farkındalık, küçük görünen ödemelerin toplam etkisini görünür kılabilir.
Ücretsiz bir çözüm arayanlar açısından da denemesi kolay bir seçenek. Başlangıçta ücret ödemeden kullanım alışkanlığınızı test edebilirsiniz. Ancak bu noktada beklentiyi ölçülü tutmak gerekiyor: Uygulama, basit kişisel finans kaydı için düşünülmeli; finans danışmanı, banka paneli veya gelişmiş muhasebe aracı gibi değerlendirilmemeli.
Kimler başka bir uygulamaya yönelmeli?
Harcamalarının otomatik olarak banka hesaplarından çekilmesini isteyenler için manuel kayıt yaklaşımı uygun olmayabilir. Aynı şekilde, ayrıntılı grafikler, borç ödeme planları, ortak bütçe yönetimi, yatırım performansı veya vergiye dönük kayıtlar arıyorsanız, daha gelişmiş bir finans uygulaması seçmek daha doğru olur. Burada mesele uygulamanın kötü olması değil; hedefinin daha dar ve günlük kullanıma dönük olması.
Çok sayıda işlem yapan küçük işletme sahipleri veya serbest çalışanlar da ihtiyaçlarını dikkatle değerlendirmeli. Kişisel gelir ve giderleri hızlıca not etmek başka, işletme muhasebesi tutmak başka bir iş. Bu uygulamayı işletme kayıtlarının tek kaynağı olarak kullanmak yerine, yalnızca kişisel nakit akışını izlemek için düşünmek daha güvenli bir yaklaşım olur.
Finans takibinde ayrıntılı geçmiş raporları ve dışa aktarma gibi işlemler sizin için vazgeçilmezse, karar vermeden önce uygulamanın günlük akışını kendi beklentinizle karşılaştırın. Sade bir kayıt ekranı size zaman kazandırabilir; fakat daha sonra başka bir sisteme geçmek zorunda kalırsanız, baştan seçtiğiniz aracın sınırlarını bilmek önemlidir.
Benim kullanım kararım
Ben Daily Money Planner’ı, kişisel bütçe takibine düşük bir eşikle başlamak isteyen birine öneririm. Ücretsiz olması, deneme riskini ortadan kaldırıyor; sade yaklaşımı da finans kayıtlarını günlük rutine eklemeyi kolaylaştırabilir. En iyi sonucu almak için uygulamayı her akşam kısa süreliğine açıp günün gelir ve giderlerini geciktirmeden kaydetmek gerekir.
Buna karşılık, uygulamadan otomatik hesap yönetimi veya ayrıntılı finansal analiz beklemezdim. Onu güçlü olduğu alanda, yani temel gelir-gider farkındalığı oluşturmak için kullanırdım. Kayıtları düzenli tutar, kategorileri hayatınıza göre sade biçimde kurar ve ay sonunda tekrar eden harcamalara bakarsanız, basit bir aracın bile kararlarınızı etkileyebileceğini görebilirsiniz.
Sonuç olarak bu, herkesin ihtiyaç duyduğu kapsamlı finans platformu değil; fakat herkesin böyle bir platforma ihtiyacı da yok. Ücretsiz erişim ve düşük kullanım karmaşıklığı, günlük para takibine başlamak isteyenler için asıl değerini oluşturuyor. Benim nihai görüşüm şu: Harcamalarınızı manuel olarak kaydetmeye hazırsanız indirmeye değer bir başlangıç aracı; otomasyon, çoklu hesap ve ileri düzey raporlama arıyorsanız zaman kaybetmeden daha kapsamlı bir alternatife bakmanız daha doğru olur.
Sıkça Sorulan Sorular
Daily Money Planner nedir ve ne amaçla kullanılır?
Daily Money Planner, günlük gelir ve giderlerinizi düzenli biçimde takip etmenize yardımcı olan kişisel bütçe uygulamasıdır. Harcamalarınızı kategorilere ayırabilir, günlük finans hareketlerinizi kaydedebilir ve bütçenizin hangi alanlarda tüketildiğini daha kolay görebilirsiniz. Uygulama, özellikle düzenli tasarruf yapmak, gereksiz harcamaları fark etmek ve aylık mali durumunu daha bilinçli yönetmek isteyen kullanıcılar için pratik bir planlama aracı sunar.
Daily Money Planner kullanmak için hesap oluşturmak gerekiyor mu?
Uygulamanın bazı temel özellikleri hesap oluşturmadan kullanılabilir olsa da, kayıt işlemi cihaz değişikliği veya uygulamayı yeniden yükleme durumlarında verilerin korunması açısından önemli olabilir. Hesap gereksinimi kullanılan sürüme ve platforma göre değişebilir. İndirmeden önce uygulamanın giriş seçeneklerini, veri senkronizasyonunu ve gizlilik politikasını kontrol etmeniz; finansal bilgilerin nasıl saklandığını anlamanız önerilir.
Daily Money Planner ile hangi finansal bilgileri takip edebilirim?
Daily Money Planner üzerinden maaş, ek gelir, fatura, market alışverişi, ulaşım, eğlence ve benzeri gelir-gider kalemlerini kaydetmeniz mümkündür. Harcamaları kategorilere ayırarak belirli bir dönemde paranızın nereye gittiğini inceleyebilirsiniz. Ancak uygulamanın gelişmiş raporlar, bütçe limitleri, tekrarlayan ödemeler veya grafikler gibi özellikleri sürüme göre farklılık gösterebilir; bu nedenle indirme sayfasındaki güncel özellik listesini incelemek faydalıdır.
Daily Money Planner güvenli mi ve finansal bilgilerimi koruyor mu?
Daily Money Planner kişisel bütçe takibi için tasarlanmış olsa da, uygulamaya banka hesabı, kart numarası veya internet bankacılığı şifresi gibi hassas bilgileri girerken dikkatli olmalısınız. Uygulamanın banka hesabınıza doğrudan bağlanıp bağlanmadığını, verilerin cihazda mı yoksa bulutta mı tutulduğunu ve üçüncü taraflarla paylaşılıp paylaşılmadığını gizlilik politikasından kontrol edin. Güçlü cihaz kilidi kullanmak ve uygulamayı güncel tutmak da güvenliği artırır.
Daily Money Planner ücretsiz mi, uygulama içinde ücretli özellikler var mı?
Daily Money Planner’ın temel bütçe ve harcama takip özellikleri ücretsiz sunulabilir; ancak reklamsız kullanım, ayrıntılı raporlar, sınırsız kategori, yedekleme veya gelişmiş planlama araçları gibi seçenekler ücretli olabilir. İndirme öncesinde mağaza sayfasındaki uygulama içi satın alma bilgilerini, abonelik koşullarını ve deneme süresini kontrol etmeniz gerekir. Abonelik başlatırsanız yenileme tarihini ve iptal işlemlerini de ayrıca takip etmelisiniz.


